Financer un 2e point de vente ou son développement
Dupliquer ce qui marche : la banque ne finance pas une intuition, elle finance une preuve.
Ouvrir un deuxième point de vente, c'est répliquer un succès — mais la banque ne finance pas une intuition, elle finance une preuve. Le dossier de développement s'appuie sur le track record du premier établissement pour sécuriser le second.
Sommaire
S'appuyer sur la preuve du premier
Le BFR du développement
Ne pas fragiliser l'existant
Le prévisionnel du second site
Le rythme de développement
FAQ
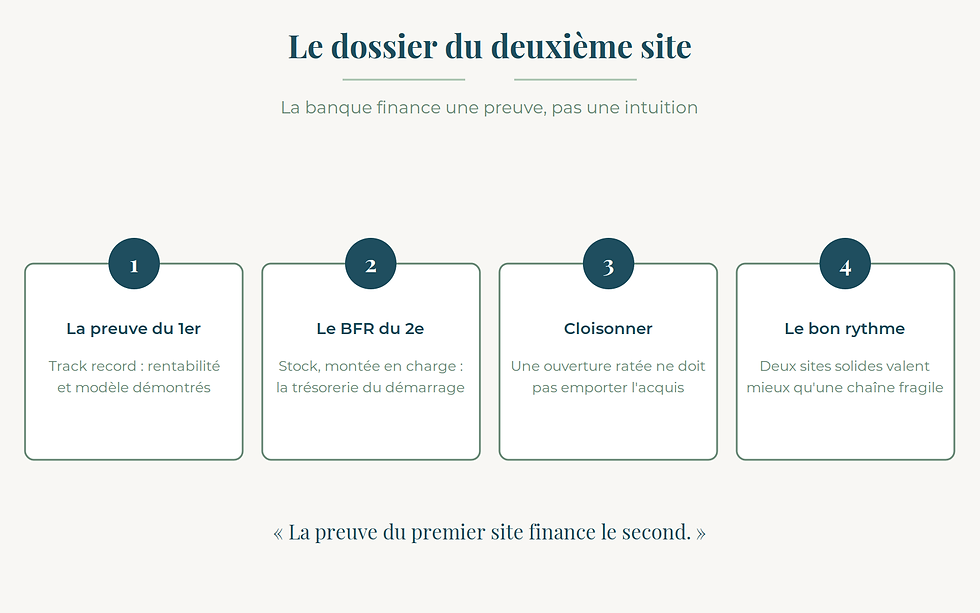
S'appuyer sur la preuve du premier
Les chiffres de votre établissement existant sont votre meilleur argument : rentabilité prouvée, modèle éprouvé, savoir-faire démontré. La banque finance bien plus volontiers la duplication d'un succès qu'un pari. Mettez ce track record au cœur du dossier.
Le BFR du développement
Un nouveau site, c'est un nouveau besoin en fonds de roulement : stock initial, montée en charge, charges avant les premières recettes. Sous-estimer ce besoin est l'erreur classique de la croissance : on finance les murs et l'agencement, on oublie la trésorerie pour tenir le démarrage.
Ne pas fragiliser l'existant
Le développement ne doit jamais assécher l'entité qui marche. Cloisonner les risques — structure dédiée, financement adapté — protège l'acquis. Une ouverture ratée ne doit pas pouvoir emporter le site rentable qui l'a financée.
Le prévisionnel du second site
Ne calquez pas aveuglément le premier : zone de chalandise, concurrence, notoriété locale et montée en charge sont propres à chaque site. Un copier-coller optimiste du premier point de vente décrédibilise le dossier.
Le rythme de développement
Enchaîner trop vite les ouvertures tend la trésorerie au-delà du raisonnable. Un développement maîtrisé, financé proprement, dure. Mieux vaut deux sites solides qu'une chaîne fragile : le rythme se finance autant que les murs.
Les dirigeants en croissance sous-estiment souvent le BFR additionnel et le risque sur l'existant. Un cadrage financier en amont évite de fragiliser ce qui marche.
À retenir- La preuve du 1er site finance le 2e.- Tout développement crée un BFR additionnel à financer.- Cloisonner les risques protège l'acquis.- Un rythme de croissance maîtrisé dure.
FAQ
Qu'est-ce qui convainc une banque de financer un deuxième site ?
Le track record du premier : rentabilité prouvée, modèle éprouvé, savoir-faire démontré. La banque finance la duplication d'un succès, pas un pari.
Quelle est l'erreur classique du développement ?
Sous-estimer le BFR du nouveau site : stock initial, montée en charge, charges avant recettes. On finance les murs et on oublie la trésorerie du démarrage.
Comment protéger le site existant ?
En cloisonnant les risques : structure dédiée, financement adapté. Une ouverture ratée ne doit pas pouvoir emporter le site rentable qui l'a financée.
Télécharger le guide
Le guide complet en PDF, en accès libre : Financer un 2e point de vente ou son développement (3 pages).
À lire ensuite
Un deuxième site en projet ?
Bâtir le dossier sur la preuve du premier, chiffrer le BFR du second, cloisonner les risques : c'est précisément mon métier.
Le premier échange est sans engagement.
Présentez-moi votre projet : stephanie.legrand@pretpro.fr — 06 99 61 70 99 — Réponse sous 24 h.
Stéphanie Le Grand · 20 ans en financement professionnel · experte Franchises & Patrimoine
MIOBSP, n° ORIAS 26009809 — orias.fr

